
L’indagine è stata condotta a marzo 2026 sottoponendo un questionario, con interviste CATI/CAWI, a cui hanno risposto 380 medie imprese italiane con un numero di addetti compreso tra 50 e 499. Il campione, equidistribuito per dimensione, territorio e settore, è rappresentativo dell’universo di riferimento. Questa edizione include inoltre un focus sull’intelligenza artificiale rivolto a 52 imprese di medio-grande dimensione.
La ricerca è stata condotta da Cineas in collaborazione con Prometeia.
I PUNTI SALIENTI
- Scenario dei rischi percepiti
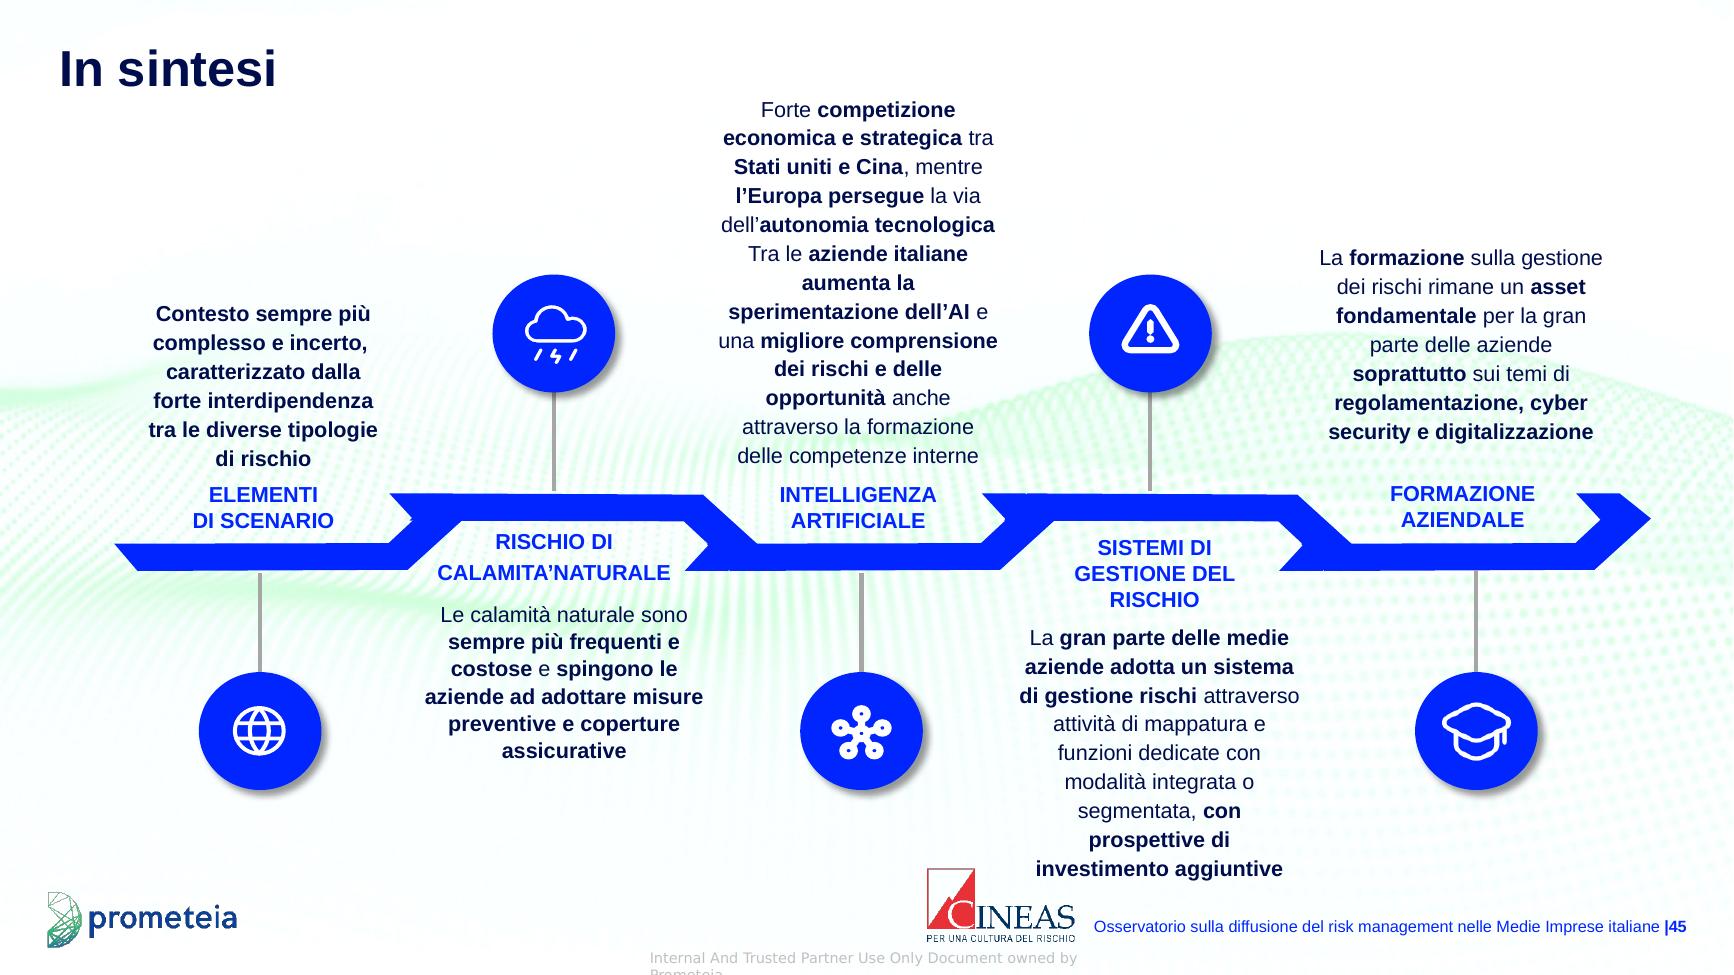
I principali rischi che incidono sull’economia globale (geopolitici, finanziari, cyber e fisici) non si manifestano più come episodi isolati, ma come fenomeni ricorrenti e tra loro interconnessi. La chiusura dello stretto di Hormuz, utilizzata come caso di studio, mostra come un singolo evento geopolitico possa generare effetti a cascata su energia, materie prime, forniture strategiche e sicurezza digitale. In questo contesto il rischio diventa una condizione strutturale e va integrato nei processi ordinari di pianificazione e di governo dell’impresa.
- Le principali sfide per le imprese
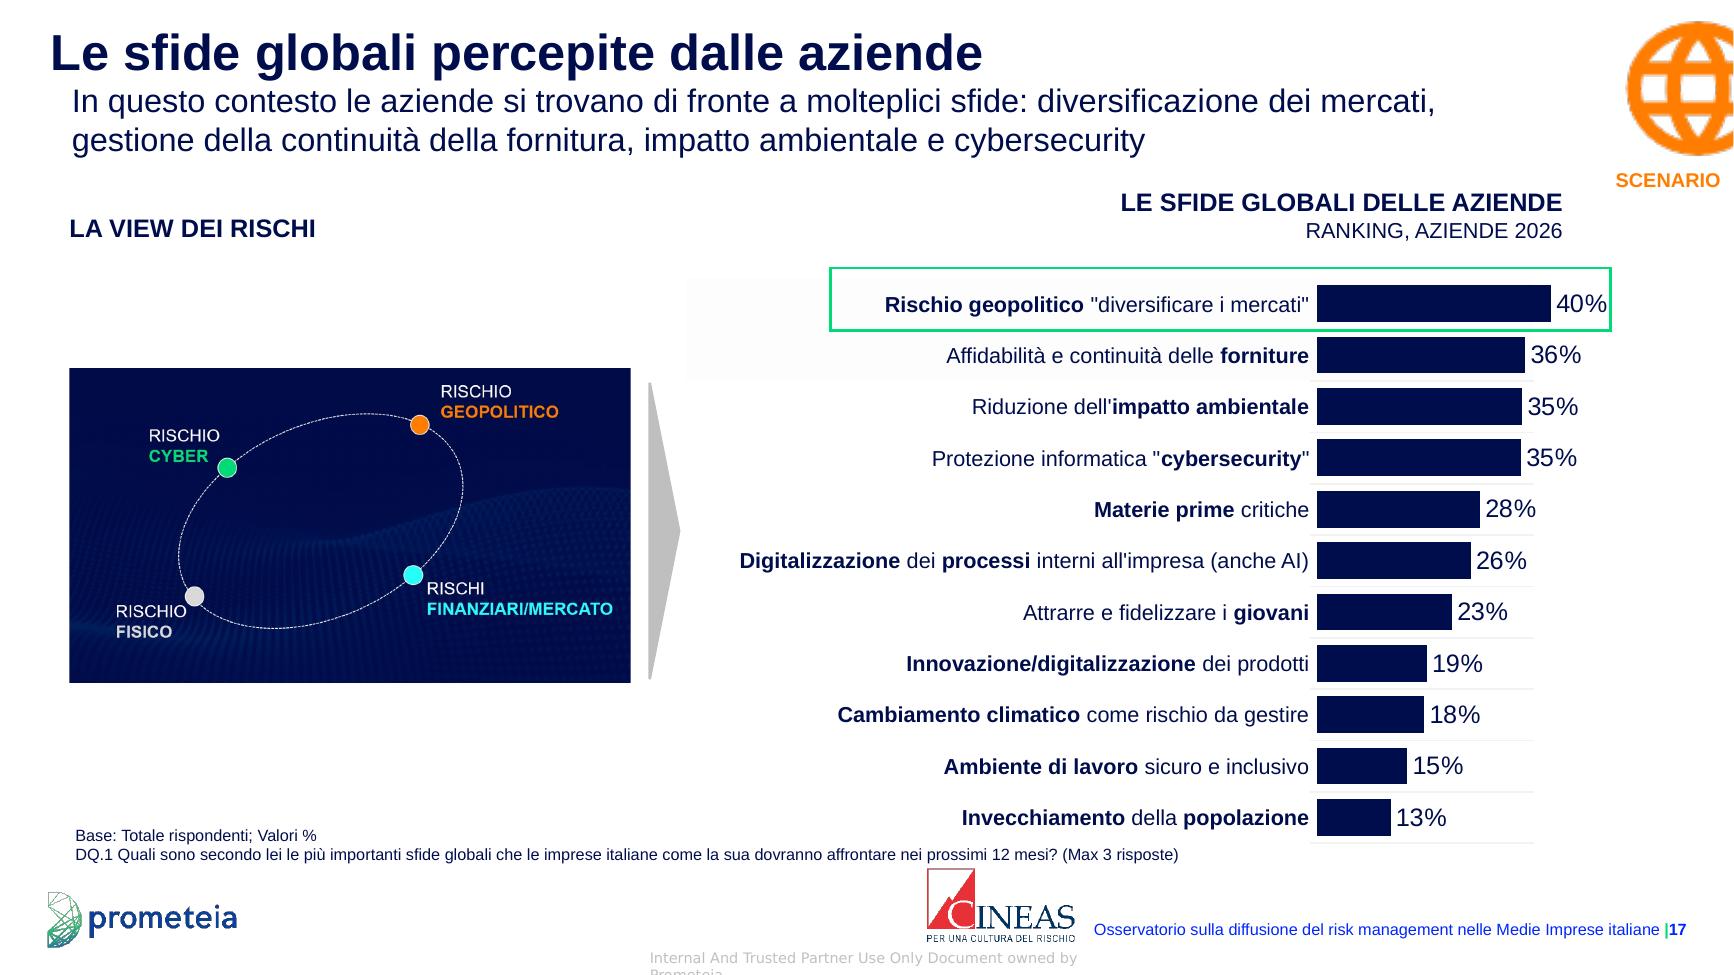
Diversificare i mercati per far fronte al rischio geopolitico è la prima sfida indicata dalle imprese (40%), seguita da affidabilità e continuità delle forniture (36%), riduzione dell’impatto ambientale e protezione informatica (entrambe al 35%). La priorità strategica delle medie imprese si concentra quindi sulla tutela della continuità operativa, rendendo più flessibili e resilienti le catene di fornitura.
- Effetti della politica economica USA
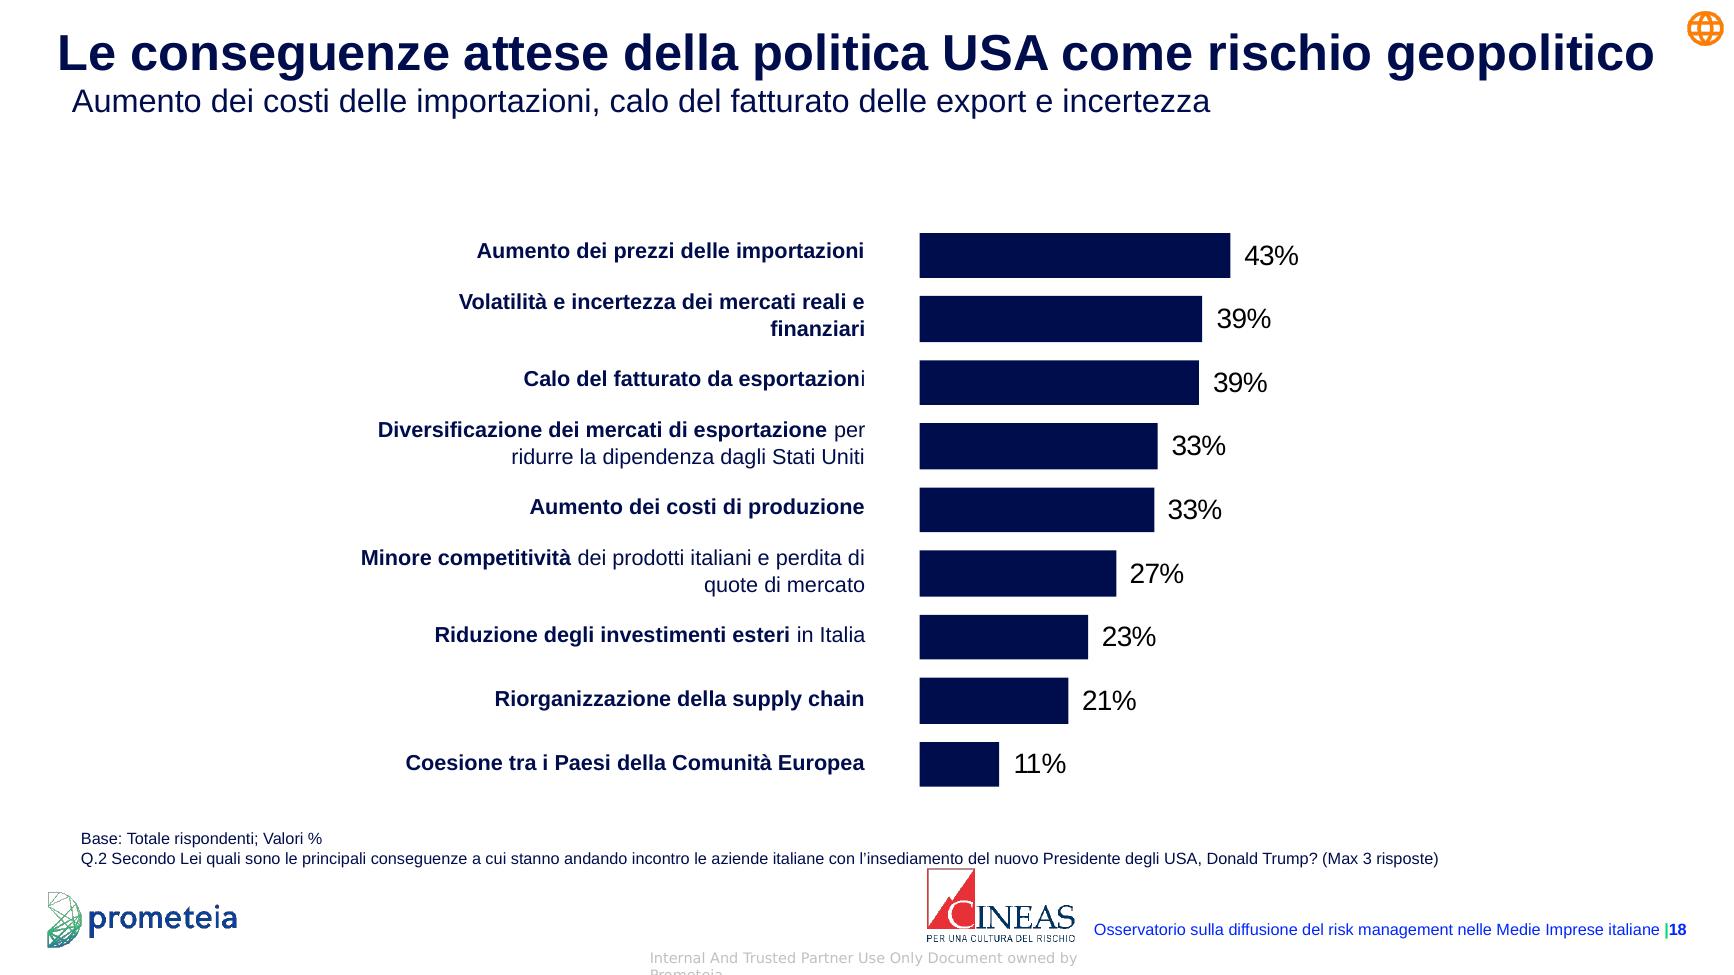
Le politiche commerciali statunitensi, a partire dai dazi, sono percepite come un rischio concreto. Le imprese si attendono soprattutto un aumento dei prezzi delle importazioni (43%), maggiore volatilità dei mercati reali e finanziari (39%) e un calo del fatturato da esportazioni (39%). Solo l’11% vede in questo scenario un possibile veicolo di maggiore coesione tra i Paesi dell’Unione Europea.
- Cambiamenti climatici e sostenibilità
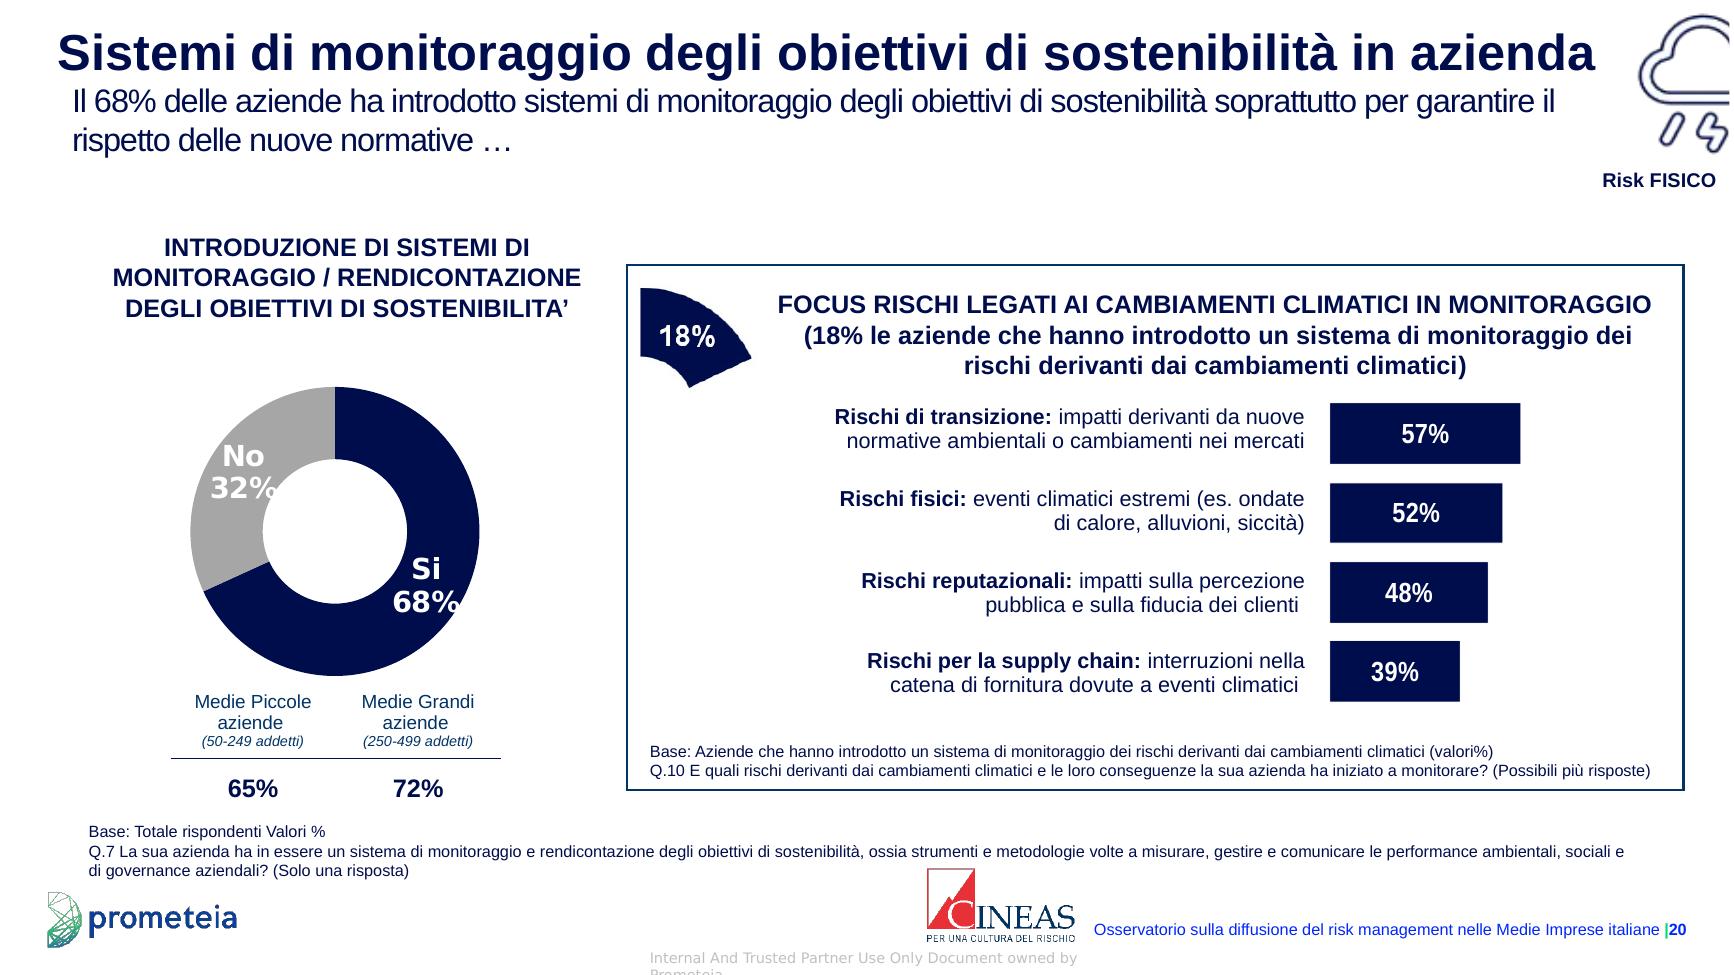
Il 68% delle aziende ha introdotto sistemi di monitoraggio e rendicontazione degli obiettivi di sostenibilità (72% tra le medio-grandi), mentre il 18% monitora in modo specifico i rischi legati ai cambiamenti climatici. Il 32% non ha ancora adottato questi strumenti, soprattutto per priorità su altre aree strategiche o per l’assenza di obblighi normativi.
Sul fronte delle calamità naturali, il 74% delle aziende ha adottato misure di prevenzione (erano il 69% nel 2025), con la polizza assicurativa come strumento più diffuso. Tuttavia un’azienda su cinque ha subìto un danno da evento naturale e, tra queste, circa un terzo non aveva alcuna copertura o iniziativa di prevenzione. I danni riguardano soprattutto strutture e attrezzature, interruzione dell’attività e pericoli per il personale.
- Intelligenza artificiale: adozione e rischi
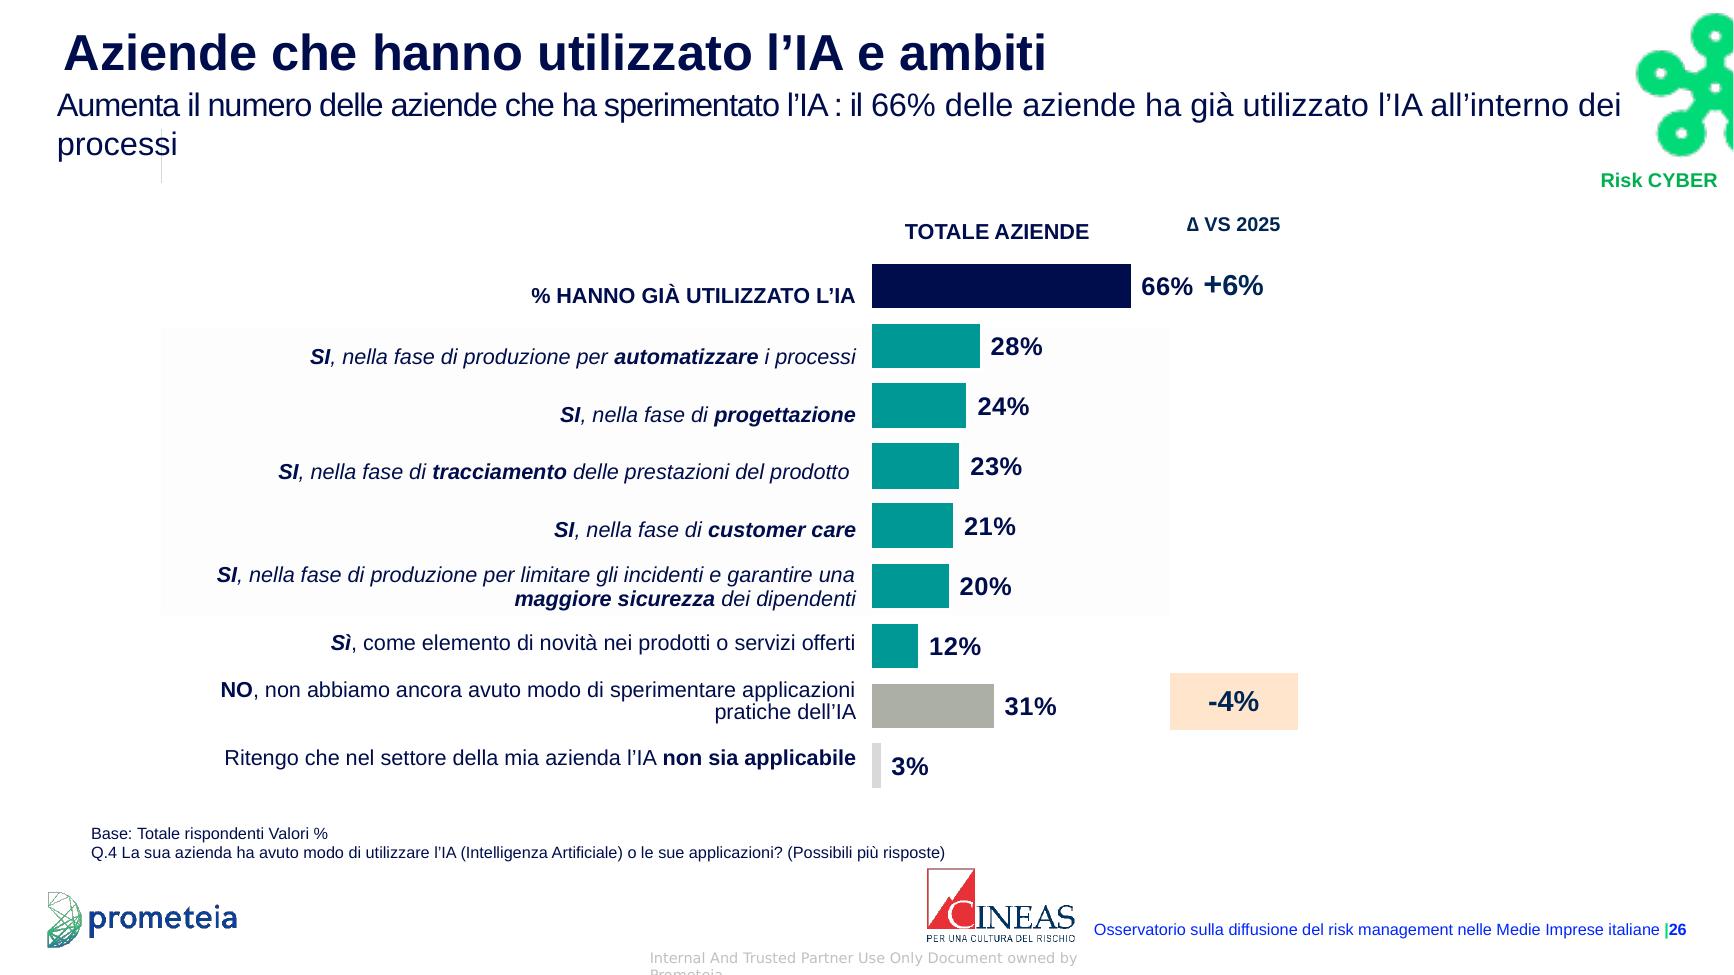
L’adozione dell’IA continua a crescere: il 66% delle aziende l’ha già utilizzata, 6 punti in più rispetto al 2025, soprattutto per automatizzare la produzione, nella progettazione, nel controllo qualità e nel customer care. Tra i rischi percepiti, la sicurezza dei dati (31%) supera per la prima volta la sostituzione del lavoro umano (29%), seguita dalle questioni legali (26%).
Il focus su 52 aziende medio-grandi evidenzia un divario tra utilizzo e competenze: il 69% usa concretamente l’IA, ma solo 7 aziende su 52 ritengono di avere competenze interne pienamente adeguate. Il 45% sta definendo regole interne per un uso corretto dell’IA e il 39% sta aggiornando le competenze del personale.
- Sistemi di gestione e mappatura dei rischi
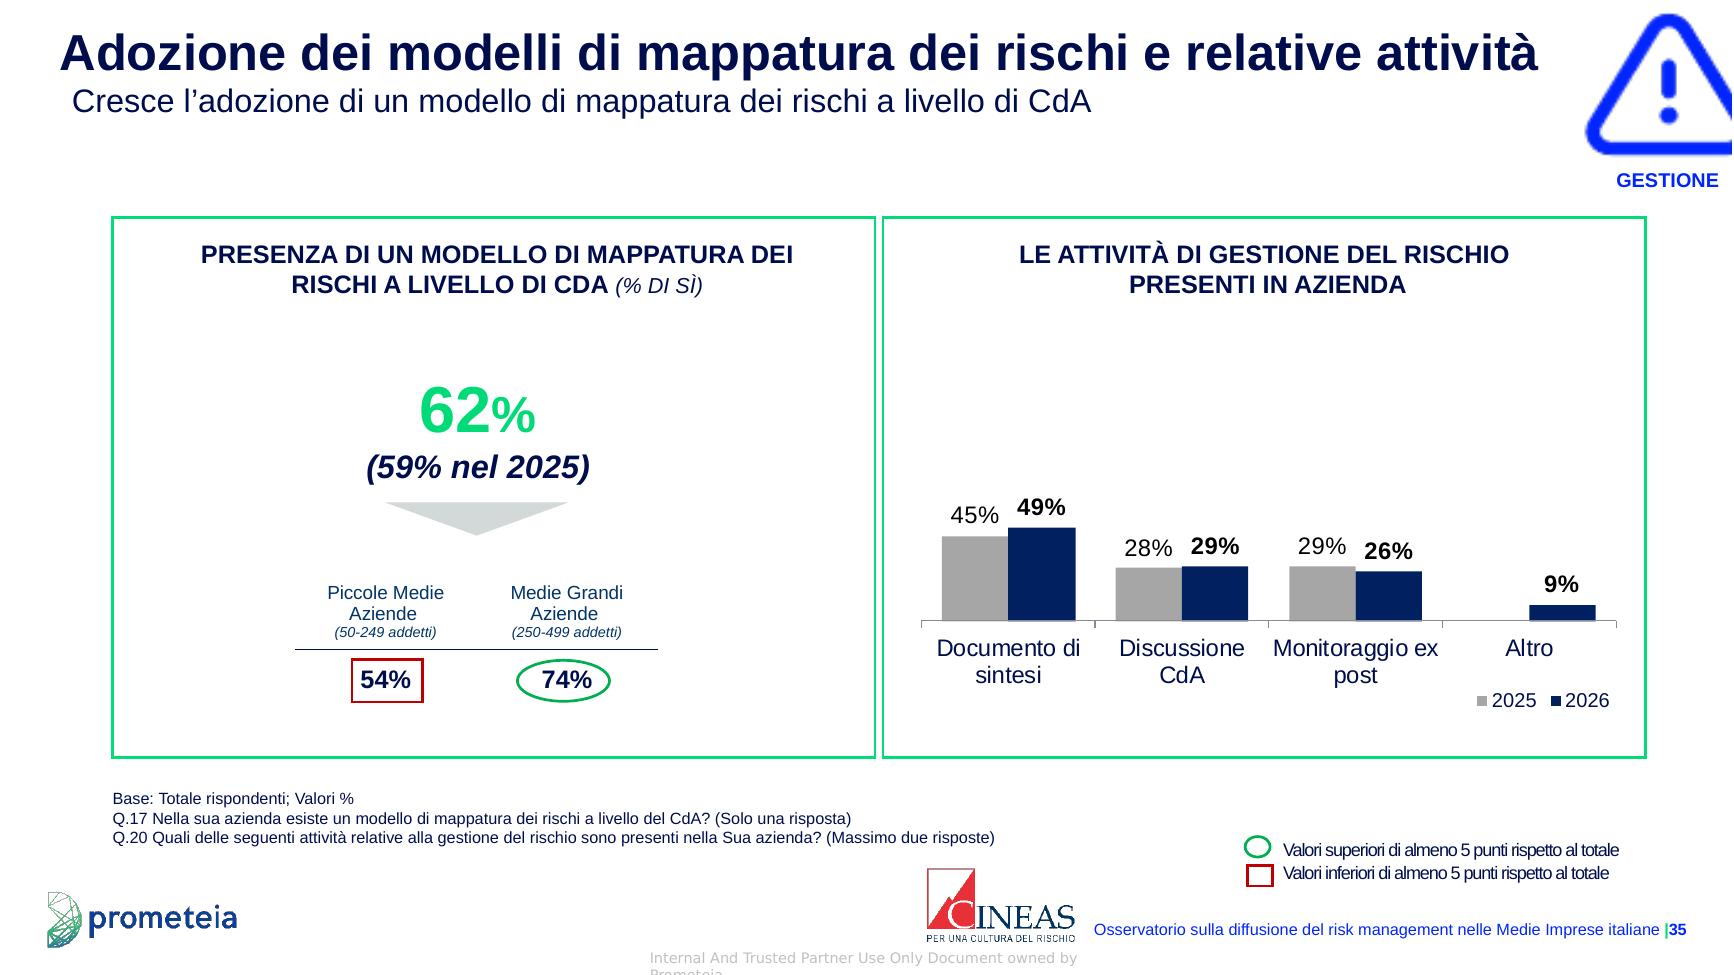
Cresce la mappatura dei rischi a livello di CdA, presente nel 62% delle imprese (59% nel 2025), con una forte differenza dimensionale: 54% tra le medio-piccole e 74% tra le medio-grandi. Il 75% ha un metodo di gestione del rischio, più spesso segmentato (41%) che integrato (35%). Si consolida il ruolo del Risk Manager, principale responsabile della supervisione (42%, contro il 38% del 2025).
- Investimenti nel risk management
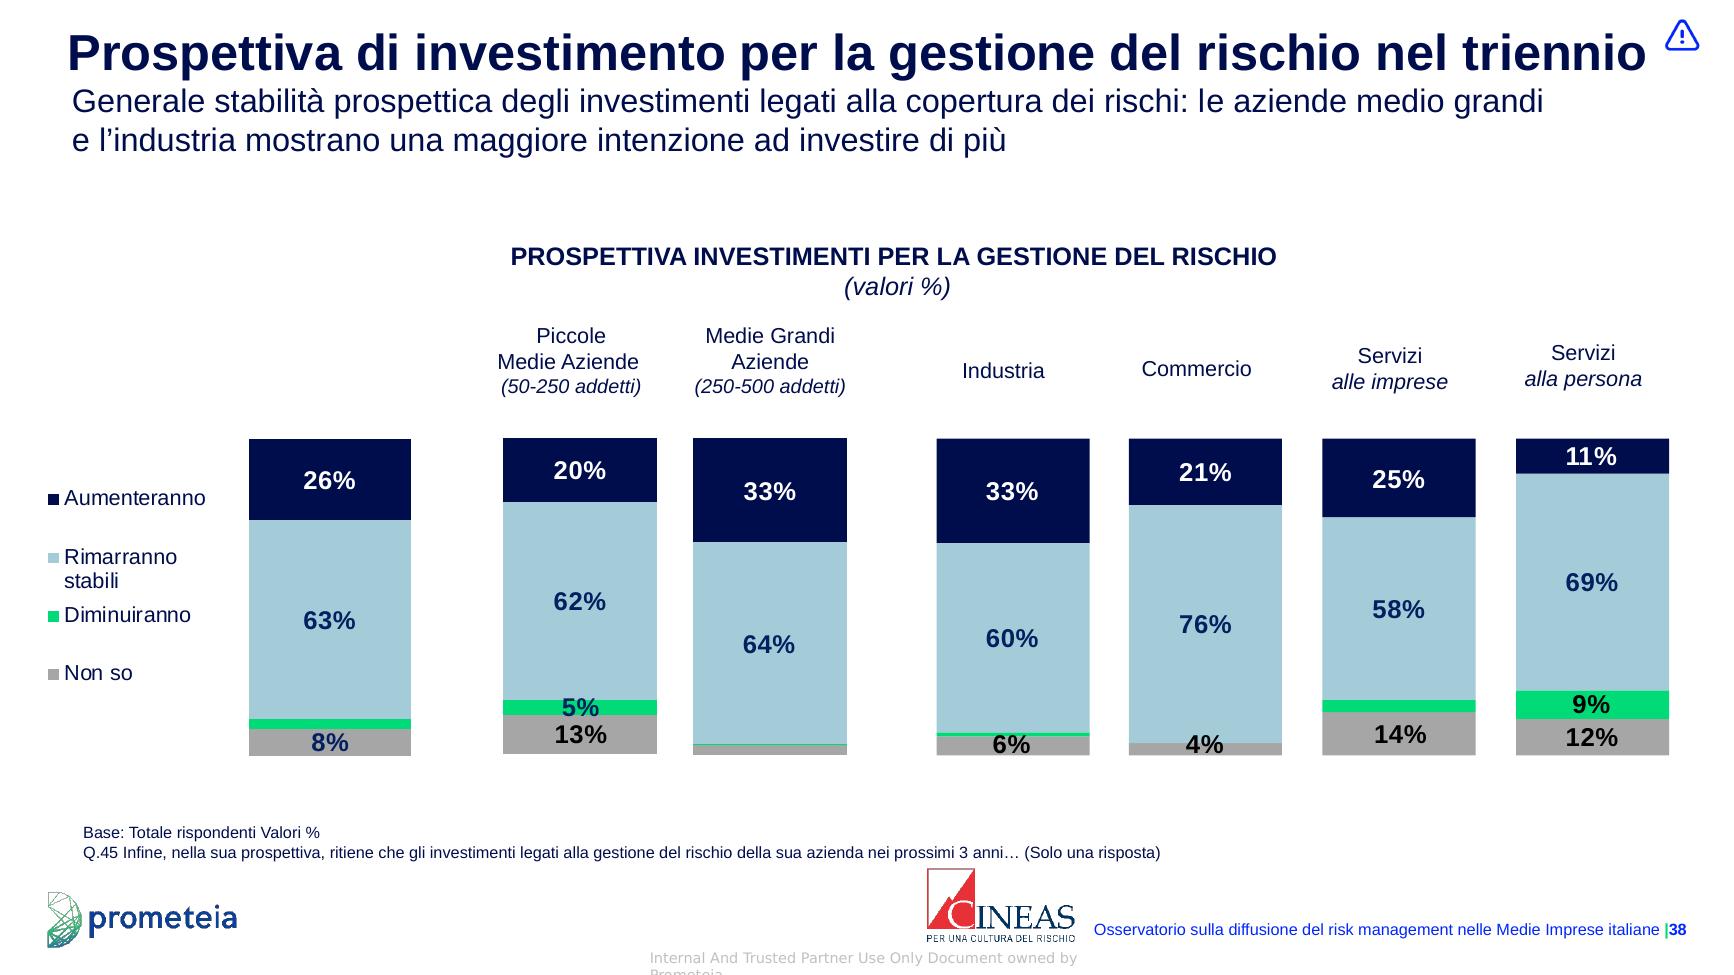
La maggior parte delle aziende (63%) prevede di mantenere stabili gli investimenti nella gestione del rischio nei prossimi tre anni, mentre il 26% prevede un aumento. La propensione a investire è più alta tra le medio-grandi (33%, contro il 20% delle medio-piccole) e nell’industria (33%). Cresce inoltre la lettura del risk management come strumento di prevenzione dei rischi futuri (56%, contro il 45% del 2025).
- Gap tra rischio percepito e copertura assicurativa
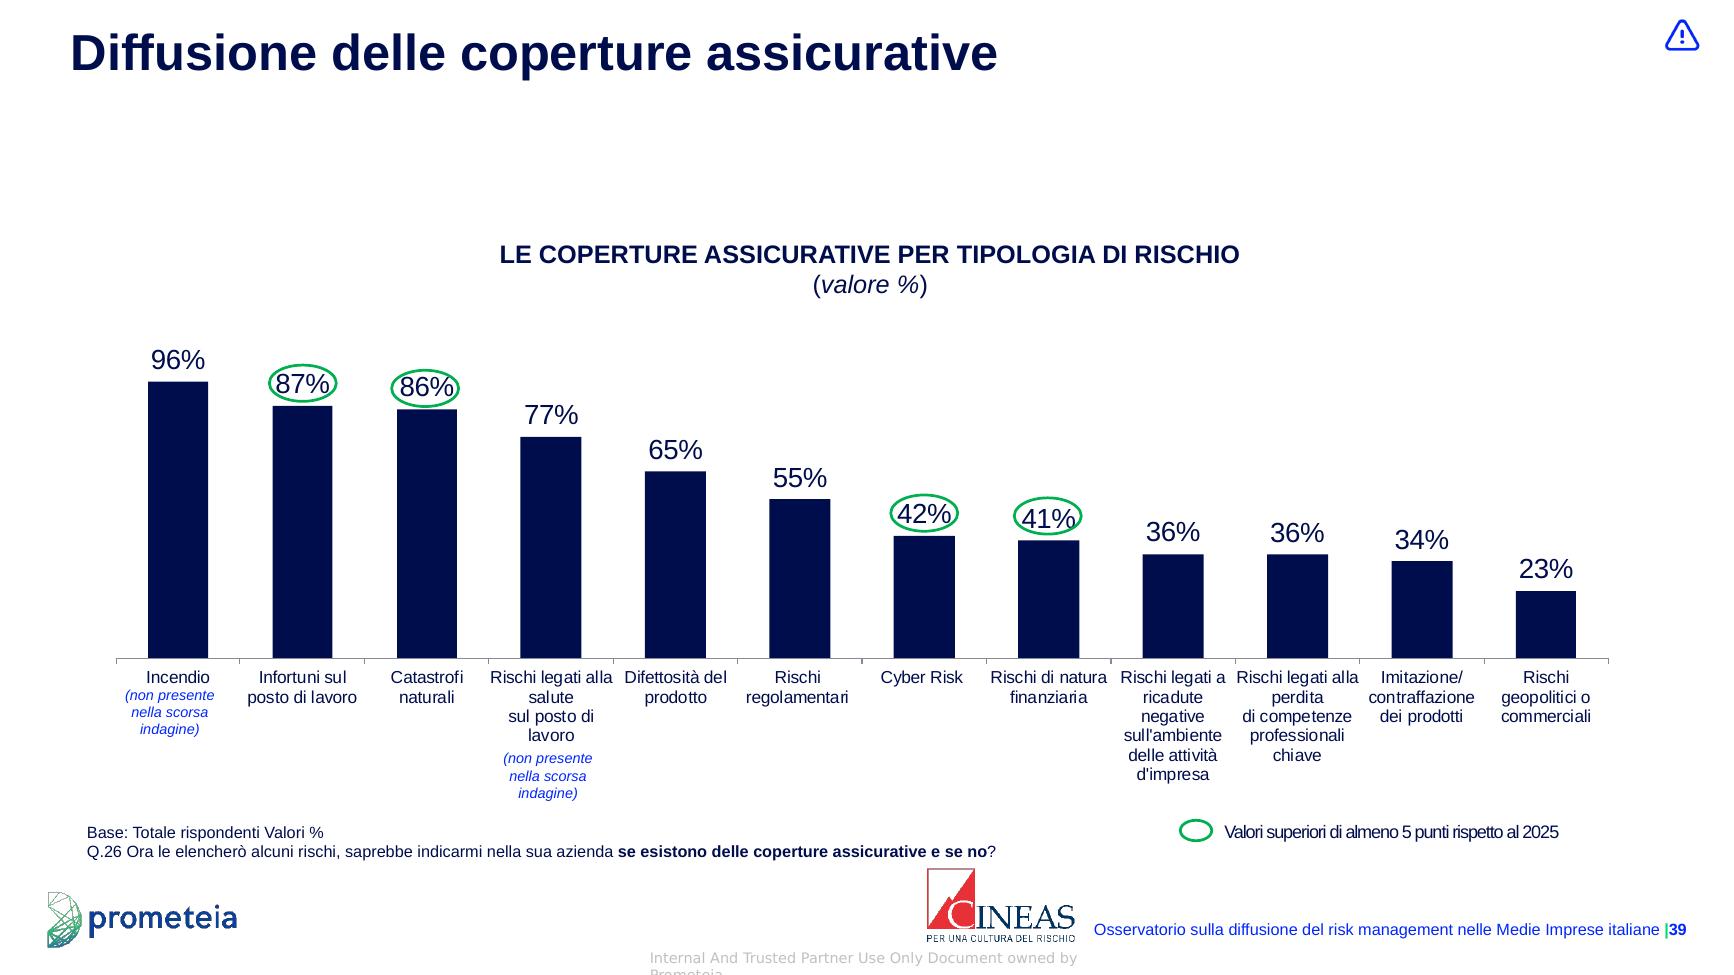
Le aziende detengono in media quasi 7 coperture assicurative, concentrate sui rischi tradizionali: incendio (96%), infortuni sul lavoro (87%) e catastrofi naturali (86%). Rischi percepiti come rilevanti restano invece meno coperti: cyber (42%), rischi finanziari (41%) e rischi geopolitici o commerciali (23%). Il 58% delle imprese ha subìto almeno un sinistro negli ultimi 24 mesi, e il 15% un sinistro cyber.
- Formazione interna sul rischio
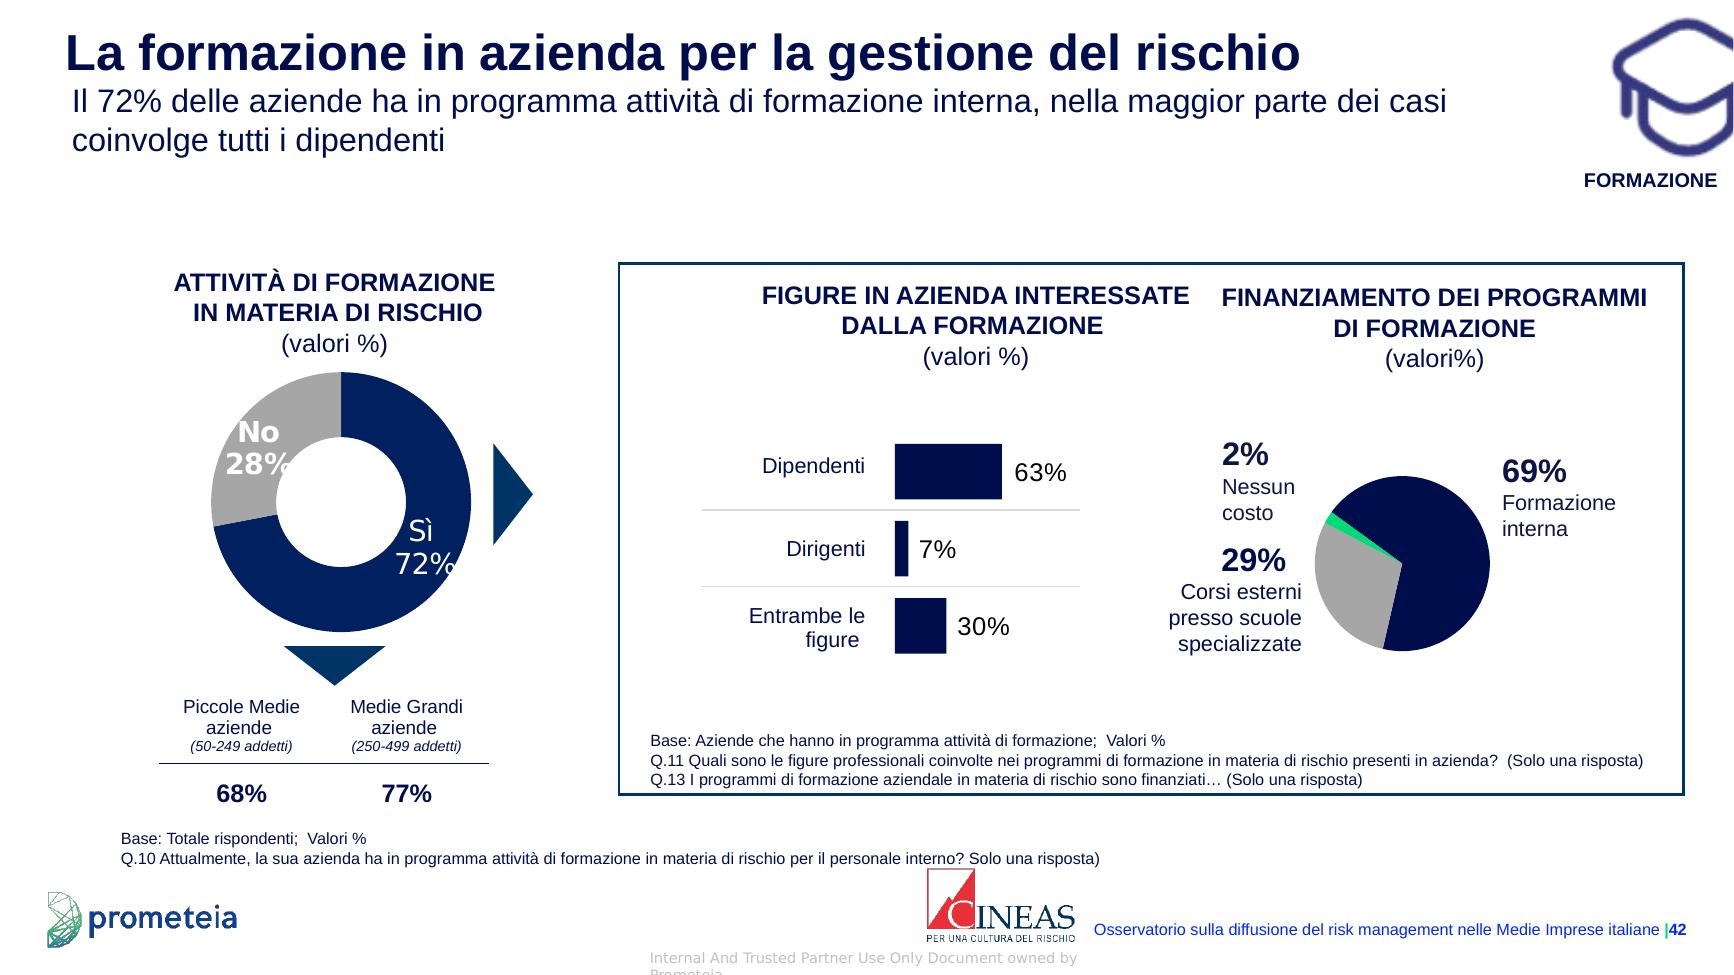
Il 72% delle aziende ha in programma attività formative sul rischio (77% tra le medio-grandi), nella maggior parte dei casi rivolte sia a dipendenti sia a dirigenti e finanziate internamente. I temi più trattati sono leggi e regolamenti di settore (52%) e cybersecurity e sicurezza dei dati (42%). In prospettiva, il 75% delle aziende intende mantenere o aumentare le attività formative (72% nel 2025) e il 40% prevede di potenziarle.
SPONSOR
Si ringraziano gli Sponsor dell’Osservatorio, che con il loro contributo sostengono l’edizione di quest’anno:

PARTNER
Si ringraziano i Partner nella Cultura del Rischio, che affiancano CINEAS in un percorso di collaborazione strutturata, condividendo obiettivi e iniziative nell’ambito della formazione e della ricerca sul rischio:

